九游娱乐(中国)有限公司-官方网站 > 新闻资讯 >
-
j9九游会官方两成用于出动互联网和物联网-九游娱乐(中国)有限公司-官方网站
文 | 定焦One,作家 | 金玙璠,剪辑 | 魏佳
10月15日,非洲手机之王传音控股在港交所挂牌。开盘价34.96港元,比刊行价低1%,开盘后赓续下落,跌幅一度杰出7%。为止发稿,股价在33.6港元近邻。
订价其实仍是阐述了一些问题。10月13日,传音细目H股刊行价为每股35.30港元,在35.30至38.80港元招股区间的下限,香港公开导售只获取4.46倍认购。A股更早一步作出响应,招股价区间公布的第二天,10月8日,传音A股跌了14%,因为H股订价换算后较A股折让约四成。成本商场用这种方式,提前为此次二次上市投了票。
商场质疑的到底是什么?从名义数据看,传音比拟客岁的利润腰斩,仍是昭着复原。本年上半年,公司营收354.3亿元,同比增长21.9%,归母净利润17.7亿元,同比增长46.2%。
问题在于,这轮利润耕种主要靠两件事,提价,以及加价前囤下的廉价芯片。这种改善概况率只可保管一两个季度,廉价库存用完之后的毛利率,如故取决于存储芯片的价钱。
值得玩味的是,AI是传音成本高涨的源流,亦然此次募资的主要用途。招股书浮现,募资净额的约四成将投向AI关连研发,三成用于营销和品牌,两成用于出动互联网和物联网。
传音代表了一类公司,夙昔十几年,廉价走量加廉价供应链,是中国硬件出海走通了的一套派遣,传音作念到了民众新兴商场手机出货量第一。当今AI改写了上游的成本规则,这套派遣遭遇了系统性的挑战。传音若何搪塞,不单关系它我方的估值,亦然这类公司共同的挑战。
01.卖得少了,赚得多了
上半年,传音归母净利润17.7亿元,同比增长46.2%,手机却少卖了500万部。卖得少了,赚得反而多了。
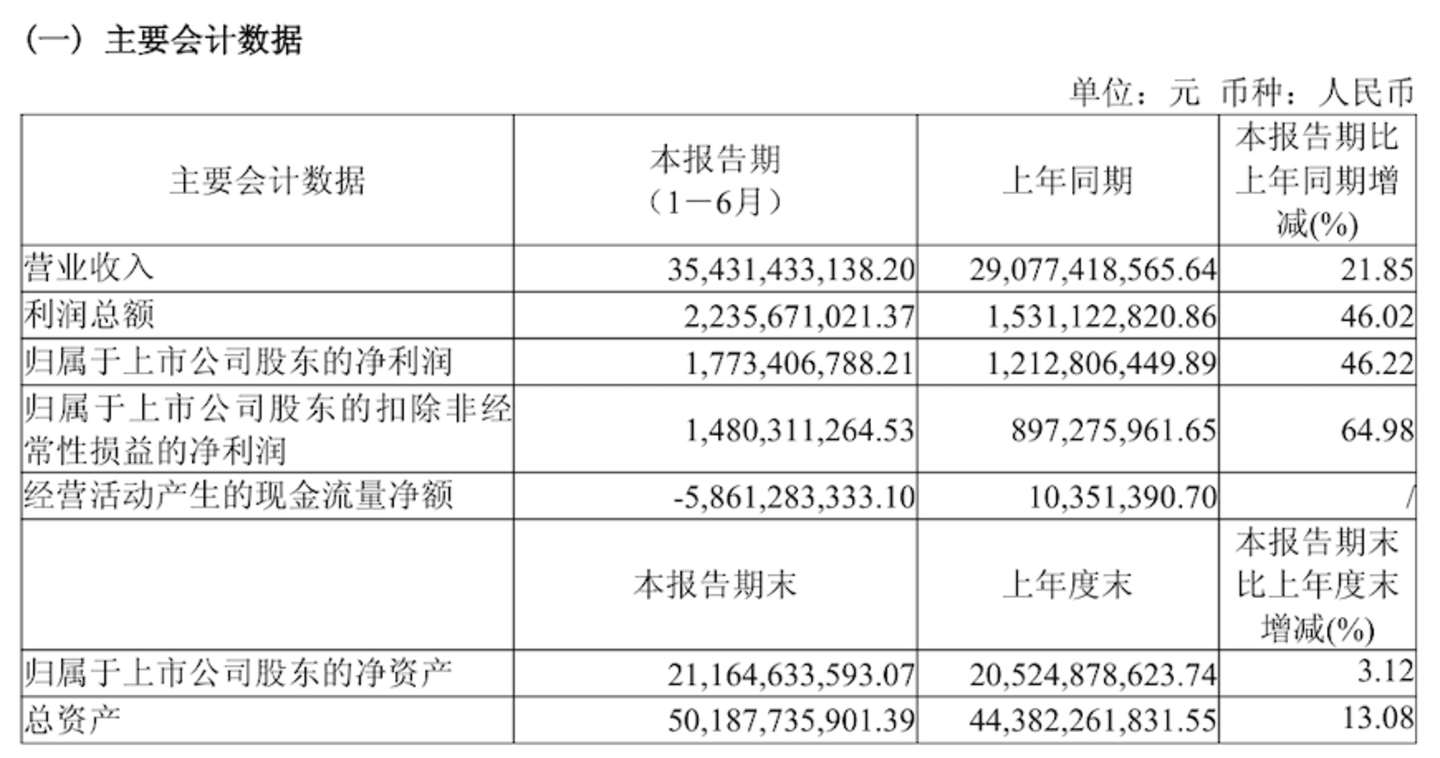
传音2026年上半年功绩 图源 / 传音2026年中报
先看提价。招股书清楚,上半年传音卖了3950万部智高手机,同时平均售价从547.5元提高到713.4元,价涨了三成,货少卖一成多,收入还在增长。
传音有两个算作,一个是砍低廉机型,公司阐述为主动减少TECNO和Infinix的初学机型,把资源向中高端歪斜。另一个是径直提价,公司在功绩预报和清雅中报里王人写明,证据成本变化和商场竞争策略退换了居品价钱。第三方数据也能对上,Omdia统计,二季度东南亚商场上Infinix和TECNO的新机,上市价昭着高于上一代。
一般来说,提价分两种情况,一种是品牌价值上去了,花费者温情多付钱,另一种是成本涨了,不提价就亏。传音属于后者。
2025年,传音利润腰斩,全年归母净利润25.81亿元,出货量也松开了3240万台。招股书阐述利润下降的原因时,列在第一位的是存储芯片采购价高涨。一家年出货近两亿台的厂商,愿意主动砍掉几千万台的量,只可阐述在阿谁成本水平上,低端机仍是接近卖一台亏一台。
成本压力有多大,看存储的采购价最直不雅。一位存储模组厂东说念主士暗示,2026年前四个月,传音存储芯片的平均采购价接近200元一粒,2025年全年均价才70元傍边,涨到快要三倍。瑞银在敷陈中称,旗舰机提价7%就能对冲存储加价,中低端秘籍提价17%。放到传音身上,一部550元的手机得卖到640元以上才保住毛利,而它上半年的推行均价仍是涨到了713元。
利润的第二块开始是廉价库存。传音上半年轮廓毛利率22.6%,客岁同时是20.1%。公司阐述毛利率回升的原因时提到两点,居品调价,以及历史库存使成本高涨滞后。
这里有一个细节,传音中报的附注里写明,发出存货按出动加权平均法计价,高价买的新芯片入库后,先和廉价旧库存的成本再行平均,再随入辖下手机卖出逐渐结转。说得径直极少,上半年卖出去的手机,畸形一部分用的是加价前买入的芯片,售价按当今的定,成本按夙昔的算,毛利就上来了。
一位手机供应链东说念主士告诉「定焦One」,客岁下半年开动,手机厂商王人在抢存储芯片,就看谁的现款流更厚、下手更早。
传音也加入了囤货,但备货就要占用现款。上半年,传音盘算推算现款流净额为负58.61亿元,多花的钱主要用于采购付款。存货更是从2025年底的89亿元,径直翻倍到189亿元,其华夏材料接近100亿元,阐述加多的存货主若是芯片这类材料。招股书还清楚,8月底存货回落到170.6亿元,三季度公司在延缓备货节律。
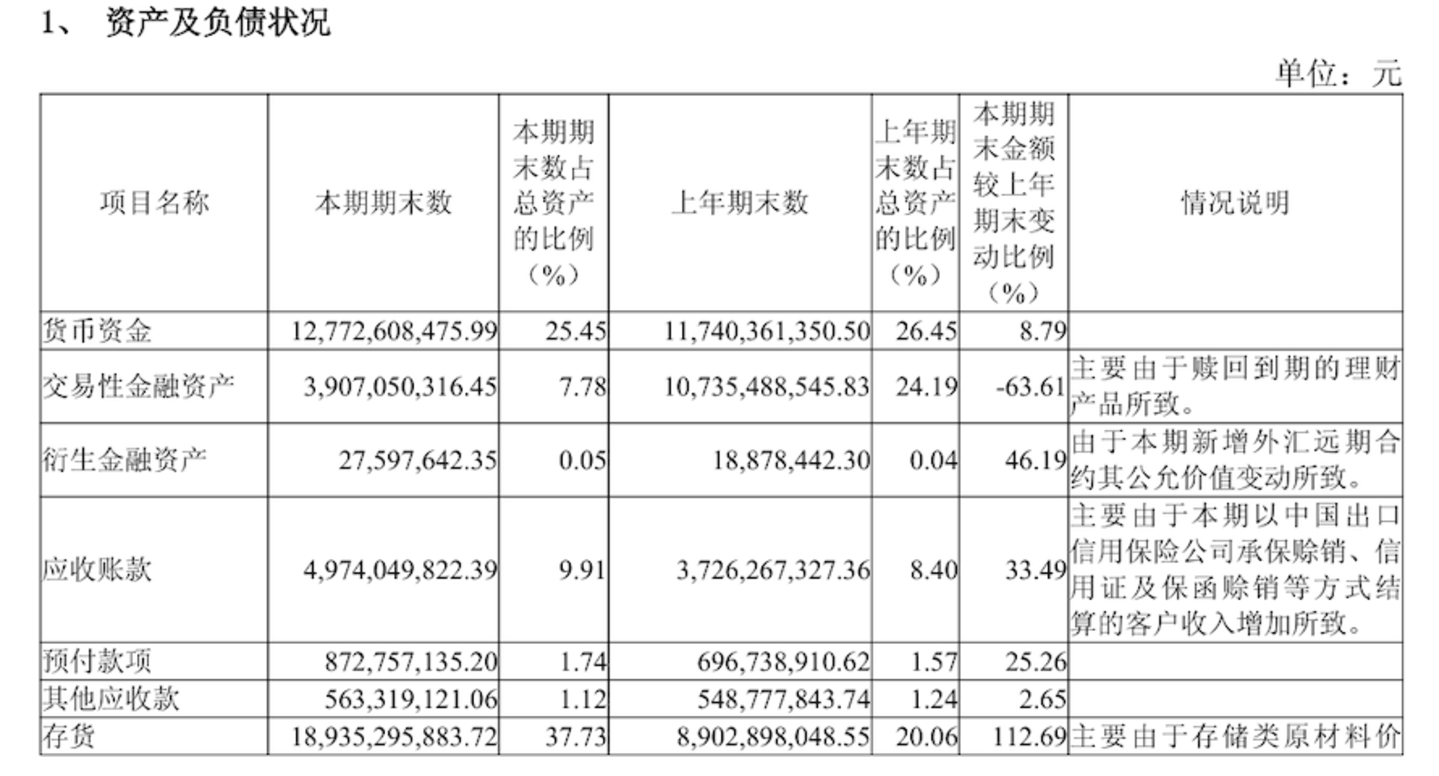
传音存货情况 图源 / 传音2026年中报
机构遍及判断存储加价会不绝到2027年,提前囤货是步对棋。风险在于需求端。在尼日利亚作念了多年手机批发的Ade告诉「定焦One」,对月收入折合东说念主民币不到一千块的东说念主,一部手机从五百多涨到七百多,涨幅比较大。以前一个型号拿且归两周就卖完,当今要一个多月。传音解决层在功绩会上也承认,加价抵花费有阻挠作用,部分花费者的换机周期被拉长了。
中报里还有一个细节。17.7亿元的归母净利润,扣掉政府辅助等一次性格式后是14.8亿元。份额、成本限度这些盘算推算办法上半年并莫得同步变好,利润增长靠的是价差和时刻差。
02.低廉手机,越来越难作念
由内存高涨而起的价钱传导,就像一场击饱读传花的游戏。上述存储模组厂东说念主士对「定焦One」暗示,一个基本礼貌是:离中枢期间壁垒越近,订价权越大;离花费者越近、居品越同质化,就越只可被迫经受价钱。手机整机商自己就站在这个链条的最末端,但雷同的冲击,落到不同的厂商身上,感受又竣工不同。
苹果把iPhone 18 Pro的起售价举高了一千元,照样有东说念主列队购买。有厂商退一步,把新机的内存从8GB降回6GB。魅族更透顶,径直取消了本年的新机上市。传音生意模式的本体是“廉价走量”,手机必须卖得低廉,加价、减配、砍掉廉价机型,王人会径直影响份额。
各家的差距由产业链上的位置决定,传音的位置,不错先看两组数字。
第一个数字是20%对4.7%。2025年,在民众新兴商场,传音的智高手机销量份额是20%,名依次一,收入份额唯有4.7%,名依次五。它卖出了新兴商场五分之一的智高手机,赚到的钱却不到二十分之一。当上游成本以倍数级上升时,利润回旋的余步极小。
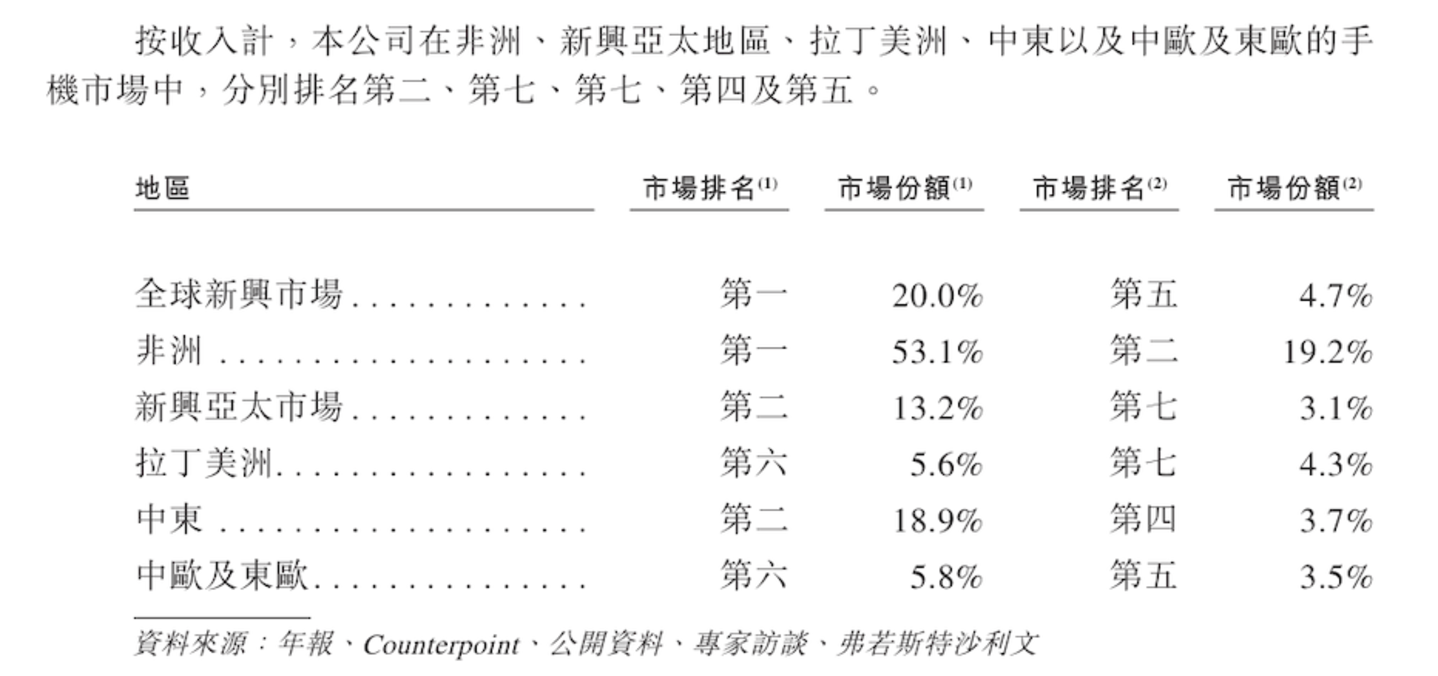
传音商场名次 图源 / 传音招股书
第二个数字是48.4%。招股书浮现,2026年前四个月,存储芯片在传音已售存货成本中的占比达到48.4%,金额84.2亿元,是第一大物料。2025年全年,这个比例还唯有28%。
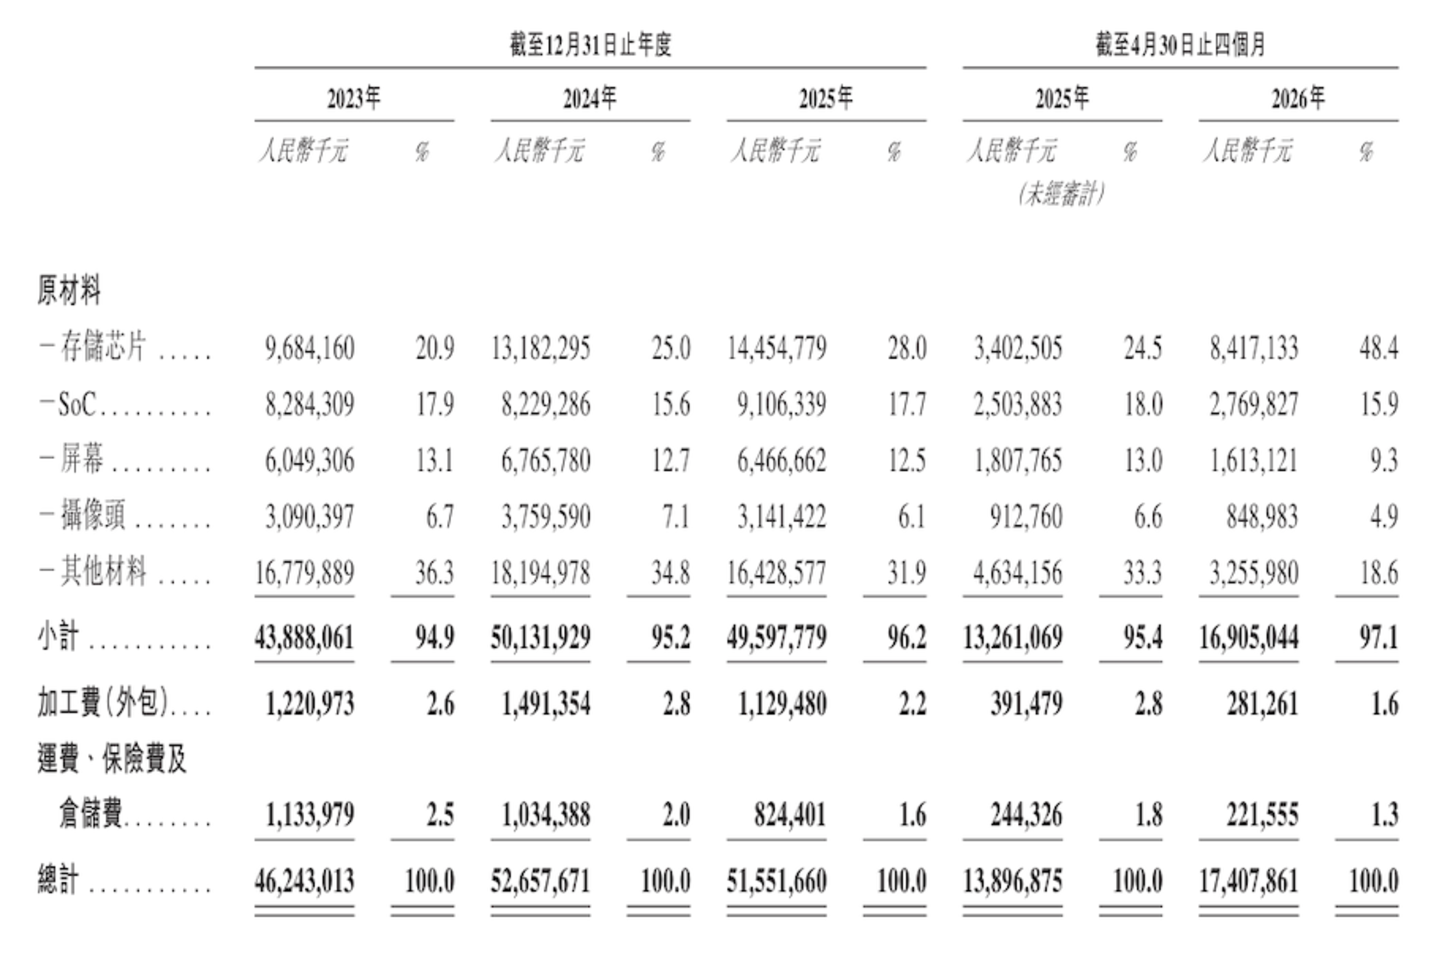
传音营业成本中的原材料占比 图源 / 传音招股书
Omdia测算,售价400好意思元以下的手机,存储约占物料成本的六成,99好意思元以下的机型杰出64%。IDC中国筹备司理郭天翔给过一个数字,低端机型的存储成本占比,仍是从夙昔的10%至15%抬升到40%至50%。
手机越低廉,存储的权重越高,传音的主力机型就在这个权重最高的区间。
濒临这么的成本结构,传音有议价空间吗?谜底是险些莫得。三星、SK海力士和好意思光掌持着民众九成以上的DRAM产能,原厂的排期优先闲适数据中心和苹果这么的大客户,留给世俗手机和电脑的DRAM、NAND不绝在松开。
上述供应链东说念主士告诉「定焦One」,传音主力机型用的是LPDDR4X这类上一代手机内存,正值是原厂正在减产或退出的居品。摆在传音眼前的路唯有三条,经受加价,砍成立,或者换国产。
传音的主力商场非洲,生意也越来越难作念。传音当年绕建国内的竞争去非洲,靠廉价手机和腹地化的功能作念到份额过半。它的中枢商场在撒哈拉以南,尼日利亚、肯尼亚、埃塞俄比亚是销量最大的几个国度,南非和北非相对发扬的商场主若是三星的商场,在亚洲,它主攻巴基斯坦和孟加拉。
当今这个基本盘正在被加价更正。2026年二季度,非洲智高手机出货量同比下滑7%,是三年来的初次下滑,其中100好意思元以下的初学商场跌了34%,少了近300万部。
传音的出货量径直下滑了14%,商场份额从51%的历史高点,回落到47%。
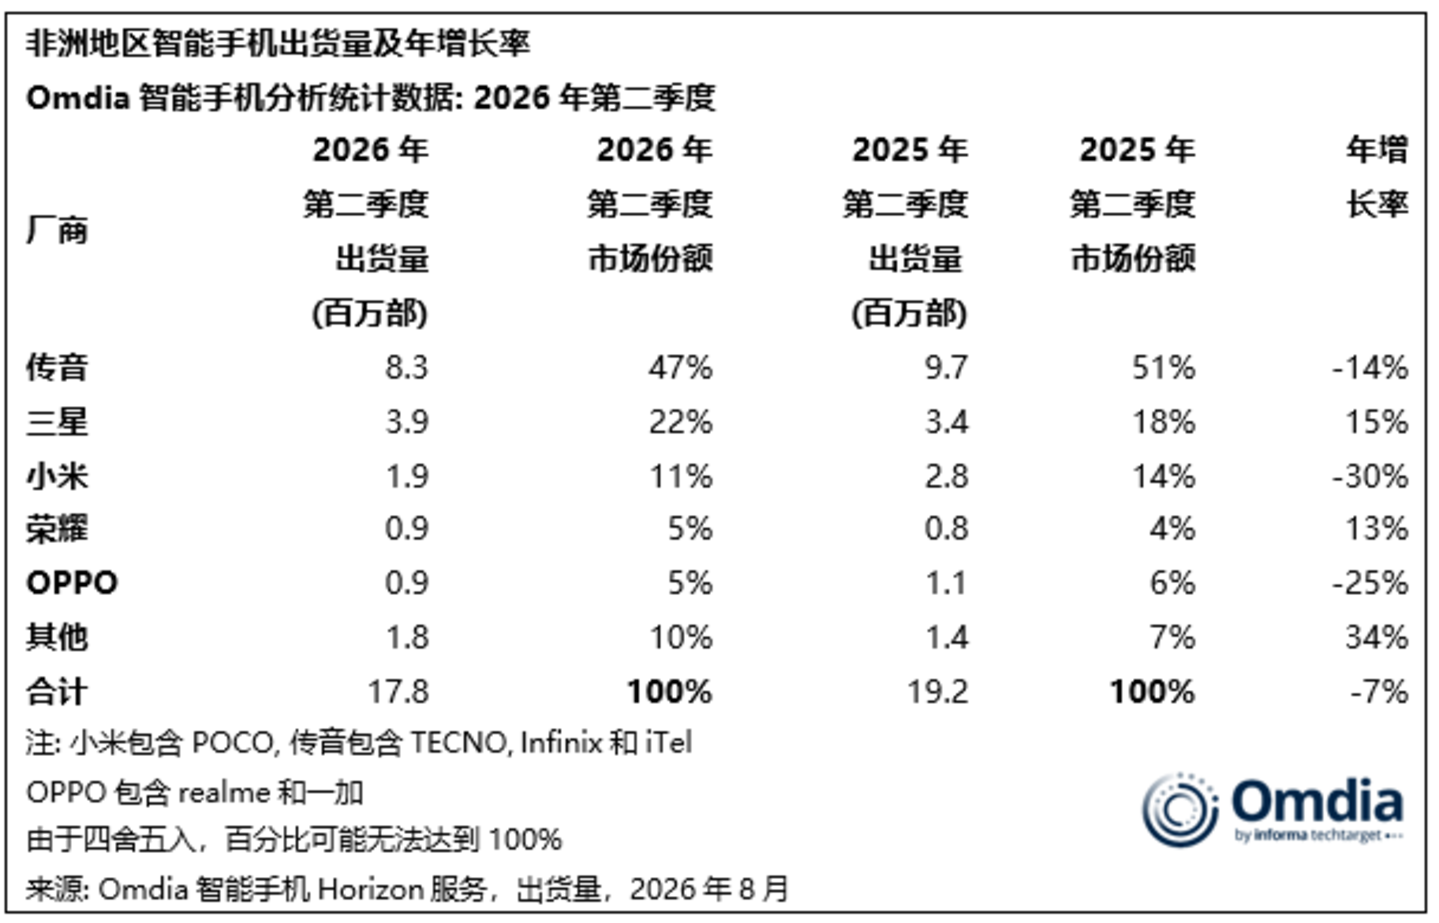
Omdia首席分析师Manish Pravinkumar的说法是,厂商仍是无法以可盈利的方式坐褥售价75好意思元的智高手机。Omdia展望2026年非洲商场将下滑26%,200好意思元以下的商场受冲击最大,这个价钱带恰是传音的主力。雷同主打廉价的小米,二季度在非洲的出货也下滑了30%。
其他竞争敌手仍在加强攻势。二季度三星在非洲出货增长15%,Omdia的敷陈提到,三星提前为主要走量机型准备了数月的库存,它又有我方的存储产线,可里面消化部分红本涨幅。荣耀流畅第二个季度在非洲保持增长,要点放在300好意思元以上的中高端商场,初学级零部件病笃对它的影响小得多。
对传音这两年的处境,不错初步下一个判断,廉价走量加廉价供应链,这套派遣在2025年遭遇了真确的费劲。因为这套模式依赖的前提是,上游零部件长期以合理价钱供应弥散,主力商场不绝增长。AI更正了第一个条目,第二个条目也因为敌手的成本上风和居品上风在动摇。接下来传音若何搪塞,要看它手里还有什么牌。
03.被AI“坑”了,再靠AI找前程
此次港股上市,商场最温雅的问题是募的资若何花。
招股书里最受关注的一项是,四成募资净额投向AI关连研发,对应约12亿港元,使用时刻从2026年到2030年,平均每年约2.4亿港元,折合东说念主民币2.2亿元落魄。2025年,传音的研发插足是29.5亿元,这笔AI募资摊到每年,只畸形于往往研发插足的零头。算不上豪赌,只可说是一次成例加码。
真确决定传音接下来几年处境的,是它手里这几张牌。
第一张牌是国产存储的深度绑定。公司清楚,本年从长鑫存储采购的DRAM占比将进步到60%,从长江存储采购的NAND达到30%,王人比客岁提高10个百分点。
这个比例远远杰出绝大大王人手机厂商。更早之前,传音还深度绑定模组厂江波龙,引入佰维存储,况且径直参与了长鑫科技科创板IPO的策略配售。
上述存储模组厂东说念主士称,“传音是在用股权换额度,这张牌保的不是价钱,是不断供。” 当存储商场造成卖方商场时,一个能保证你基础产能不断流的互助伙伴,比一两个点的成本上风更进犯。
第二张牌是手机价钱往上走。行业里通常把150好意思元以上界说为中高端机型,传音夙昔在这个价位段险些莫得存在感,当今,用TECNO和Infinix的中高端线往上试探。逻辑上说得通,难在品牌。
这两个牌子夙昔十几年留给花费者的印象是低廉,耐用,多卡多待,电板大。“到了一千多元的价位,花费者会猜忌,我为什么不买三星或者小米。”Ade暗示。
第三张牌是AI自己。传音作念AI的路数很接地气,甚而不错说是它一贯的“农村包围城市”派遣。它的语音助手Ella,中枢卖点是撑持豪萨语等非洲腹地言语。据公司清楚,2025年传音末端AI交互苦求量已破裂5亿次,超半数来自非英语用户。翻译诈欺Hi Translate甚而进了a16z的民众AI诈欺Top 50榜单。这些功能放在廉价位手机上,比较稀缺。因为苹果、三星的AI智商,大多围绕高算力机型联想,掩饰不到这些商场。
但AI在手机上的插足产出比若何样,还有待考据。一位曾参与手机AI格式评估的期间参谋人称,厂商王人在算账,“AI功能自研到什么历程,比如,是深度定制大模子,如故径直调用第三方API?以传音为例,是为非洲的每一种方言王人锻真金不怕火一个专属模子,如故作念一个‘全能翻译’?”
这位期间参谋人的判断是,传音能作念的AI功能,临了概况率是两种。一种用户嗅觉不到,比如更省电的系统、更省钱的客服,作用是帮公司降本。一种用户一用就知说念,比如听得懂方言的语音助手,作用是成为一千多元机型的卖点,到时候,就看花费者愿不肯意为这些功能多付钱。
第四张牌是出动互联网。传音OS的平均月活跃用户杰出3亿,预装的操作系统和诈欺商店把流量留在我方手里。告白、诈欺预装、游戏联运这些变现方式王人仍是跑通,仅仅限制还不大。这部分业务2025年收入占比唯有1.4%,毛利率约80%,却孝敬了公司6.1%的毛利。它脚下对利润的孝敬有限,真确的道理道理在估值。
关注港股的投资东说念主Anson暗示,对纯硬件公司,商场按周期性的制造业给10-15倍市盈率;但一个领有我方阻滞生态的软硬一体公司,如果互联网业务的毛利孝敬不绝提高,商场温情给到20倍以上,生态闭环最圆善的苹果,市盈率长期在30倍以上。
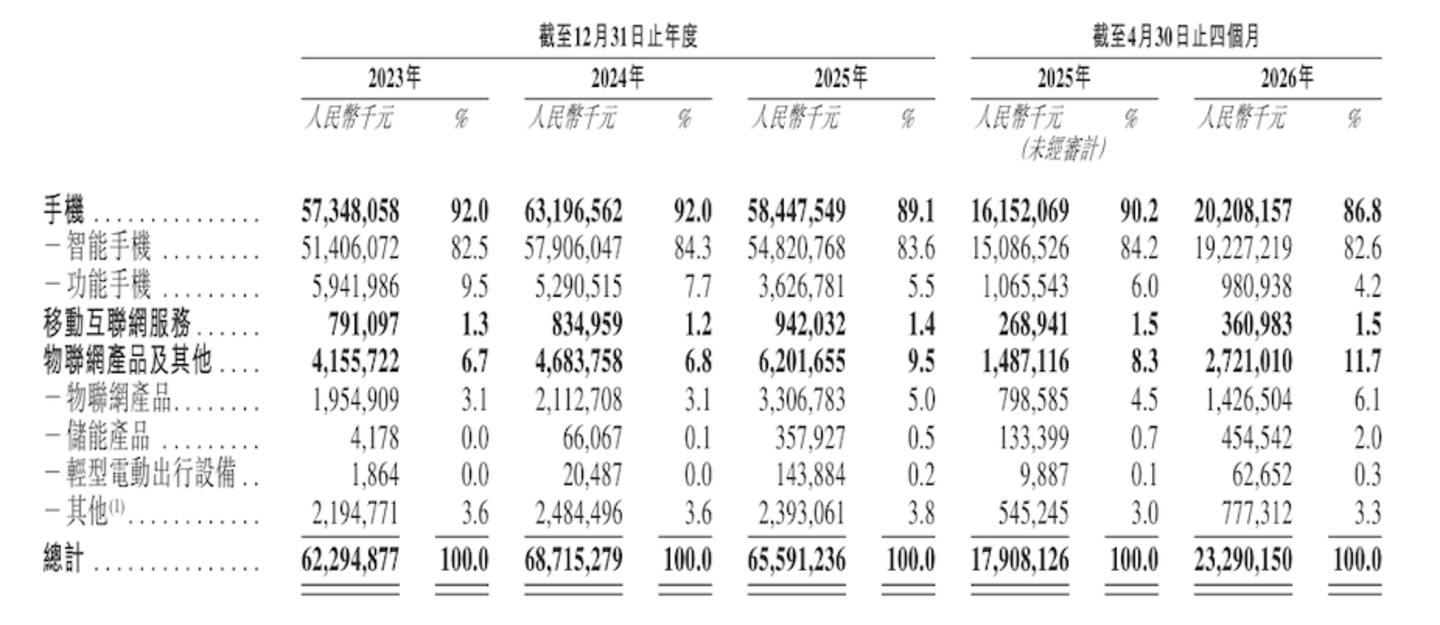
传音2026年前四个月收入组成 图源 / 传音招股书
手机除外,传音还在作念别的生意。2026年前四个月,数码配件、家电、储能、两轮电动车这些品类,收入共计约27.2亿元,同比增速接近翻倍。其中储能最快,2026年前四个月仍是有4.6亿元,占公司收入的2%。这门生意的用户基础是现成的。非洲缺电,储能居品的买家即是传音的手机用户,甚而包括念念用手机却充不上电的东说念主。居品顺着现成的渠说念和售后会聚下去,Carlcare的维修网点铺到那处,新品类就能卖到那处,渠说念险些无须再投钱。
这几张牌的单干不一样。国产存储管目下,保住廉价模式在加价周期里的运转。手机朝上、AI和出动互联网管以后,在存储除外找新的利润开始。但这几张牌还王人在插足和试探阶段。
传音被AI坑惨了吗?AI真的提前已毕了它的放心期,夙昔十几年赖以生涯的“廉价走量”的派遣,不好用了。
接下来,主要看三方面:廉价库存消化完之后,毛利率落在什么水平;互联网业务,毛利占比能不成往上走;份额,均价上移之后,非洲大本营守不守得住。
要被这轮存储周期再行订价的j9九游会官方,远不啻传音一家。悉数靠硬件走量的公司,王人在经验考验。