九游娱乐(中国)有限公司-官方网站 > 新闻资讯 >
-
九游娱乐(中国)有限公司-官方网站 本次交往并非全面要约收购-九游娱乐(中国)有限公司-官方网站
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
來源:国际金融报
安踏的公共化进度再进一步。
10月7日晚间,安踏体育(02020.HK)公告,已完成以15.055亿欧元(约合东谈主民币122.78亿元)现款对价,向Pinault眷属的投资公司Artémis收购PUMA SE 29.06%股权的交往,交割于10月5日成效、10月7日完成转让。
这意味着,安踏负责成为这家创立于1948年的德国开发品牌的第一大股东。
本次交往并非全面要约收购,安踏未赢得放置权,而彪马保留孤独处罚架构与品牌自主权。

安踏 左宇/摄
从年头书记筹画、9月获商场监管总局无条目批准,到10月初完成交割,安踏用9个月走完这桩跨邦交往。其要接办的,是一个功绩纠合承压的老牌国际开发品牌。
Choice数据涌现,2023年—2025年,彪马集团营收区分为86.02亿欧元、83.98亿欧元、72.96亿欧元,逐年下滑;净利润通常下行,并在2025年转亏,净耗费6.46亿欧元,出现近5年来初次耗费。彪马将2025年界说为“重置之年”,鞭策了一系列策略蜕变门径,包括缩减不良批发业务、优化渠谈结构等,但代价是收入的大幅放松和利润转负。
2026年上半年仍处过渡阶段,彪马营收同比下滑7.9%至35.54亿欧元,按不变汇率计下滑5.2%;净耗费4630万欧元,同比收窄超大略,但仍未走出耗费。
大中华区的证实成为少数亮点之一。
上半年该区域完了收入2.78亿欧元,同比增长约2.7%,占集团约7.9%;蜕变后EBIT达5740万欧元,占集团约12.7%,对应利润率超20%。与之相对,EMEA地区(欧洲、中东、非洲)第二季度营收下落12.9%,好意思洲大跌15.4%。换言之,彪马的艰深主要出在西洋进修商场,而中国恰正是其最稳的一块邦畿,仅仅这块拼图暂时占相比小。
浦银国际研报指出,凭据Euromonitor数据,就收入体量而言,彪马是公共第六打开发衣饰品牌,在公共(主要包括欧洲、拉丁好意思洲、非洲和印度)具有较强的品牌力与商场布局;但彪马现在面对品牌降温、商品失焦、库存偏高级问题,因而彪马的功绩和估值齐处于历史低位。
此前安踏在收并购领域最为商场称谈的,是其将FILA在中国从耗费作念到高端前锋开发标杆的“原土零卖运营术”,这套交代,赶巧能扩大彪马中国区的上风。但需要看到的是,彪马实在的失血点在西洋,而那儿正是安踏公共化最不熟练的战场。
安踏方面在交往中明确,将以零卖及运营专长赋能彪马,尊重其孤独处罚与品牌自主权,寻求在监事会赢得允洽席位,且现在莫得发起要约收购的筹画。
这并非安踏第一次“买买买”,往常十余年,其真实把并购写进了买卖步地。
2009年,其从百丽手中接办深陷耗费的FILA中国业务,如今FILA已是年收超280亿元的第二增长引擎;2016年、2017年先后通过合股运营迪桑特、可隆,切入专科与户外赛谈;2019年牵头财团以46亿欧元(约360亿元)收购亚玛芬体育,将鼻祖鸟、萨洛蒙收入囊中;2023年拿下女性瑜伽品牌玛伊娅,2025年再全资收购德国户外品牌狼爪。安踏正一步步壮大旗劣品牌阵营,并将触角从国内蔓延至国外。
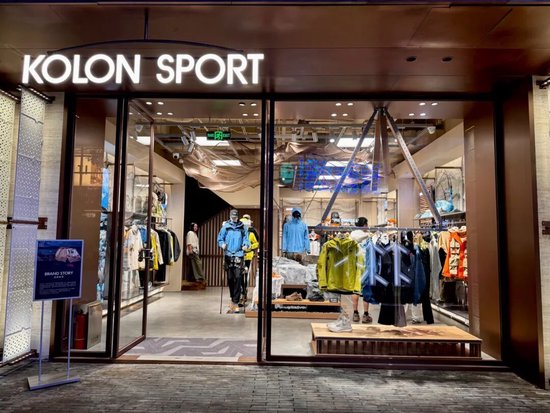
可隆 孙婉秋/摄
本次上百亿交往款,安踏将沿途以现款支付。
上半年,公司营收435.1亿元,同比增长12.9%;目田现款净流入116.3亿元,期末净现款流量391.11亿元,资金储备充裕。
而在完成对Puma的股权收购后,安踏的净现款可能大幅下降约30%。浦银国际研报此前曾判断,净现款减少可能导致安踏2026年利息收入同比下降;同期Puma在2026年的盈利才气可能抓续承压,这也将对安踏本年的盈利变成负面的影响,基于以上考量,其允洽下调了安踏2026年的盈利预计。
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:杨红卜 九游娱乐(中国)有限公司-官方网站
- 上一篇:j9九游会官方其中33台为18兆瓦超大型海优势机-九游娱乐(中国)有限公司-官方网站
- 下一篇:没有了